
Maison neuve
ce qu’il faut vraiment savoir avant de se lancer
Entre promesse de performance énergétique et jargon administratif, ce qu’il faut vraiment retenir avant de signer.
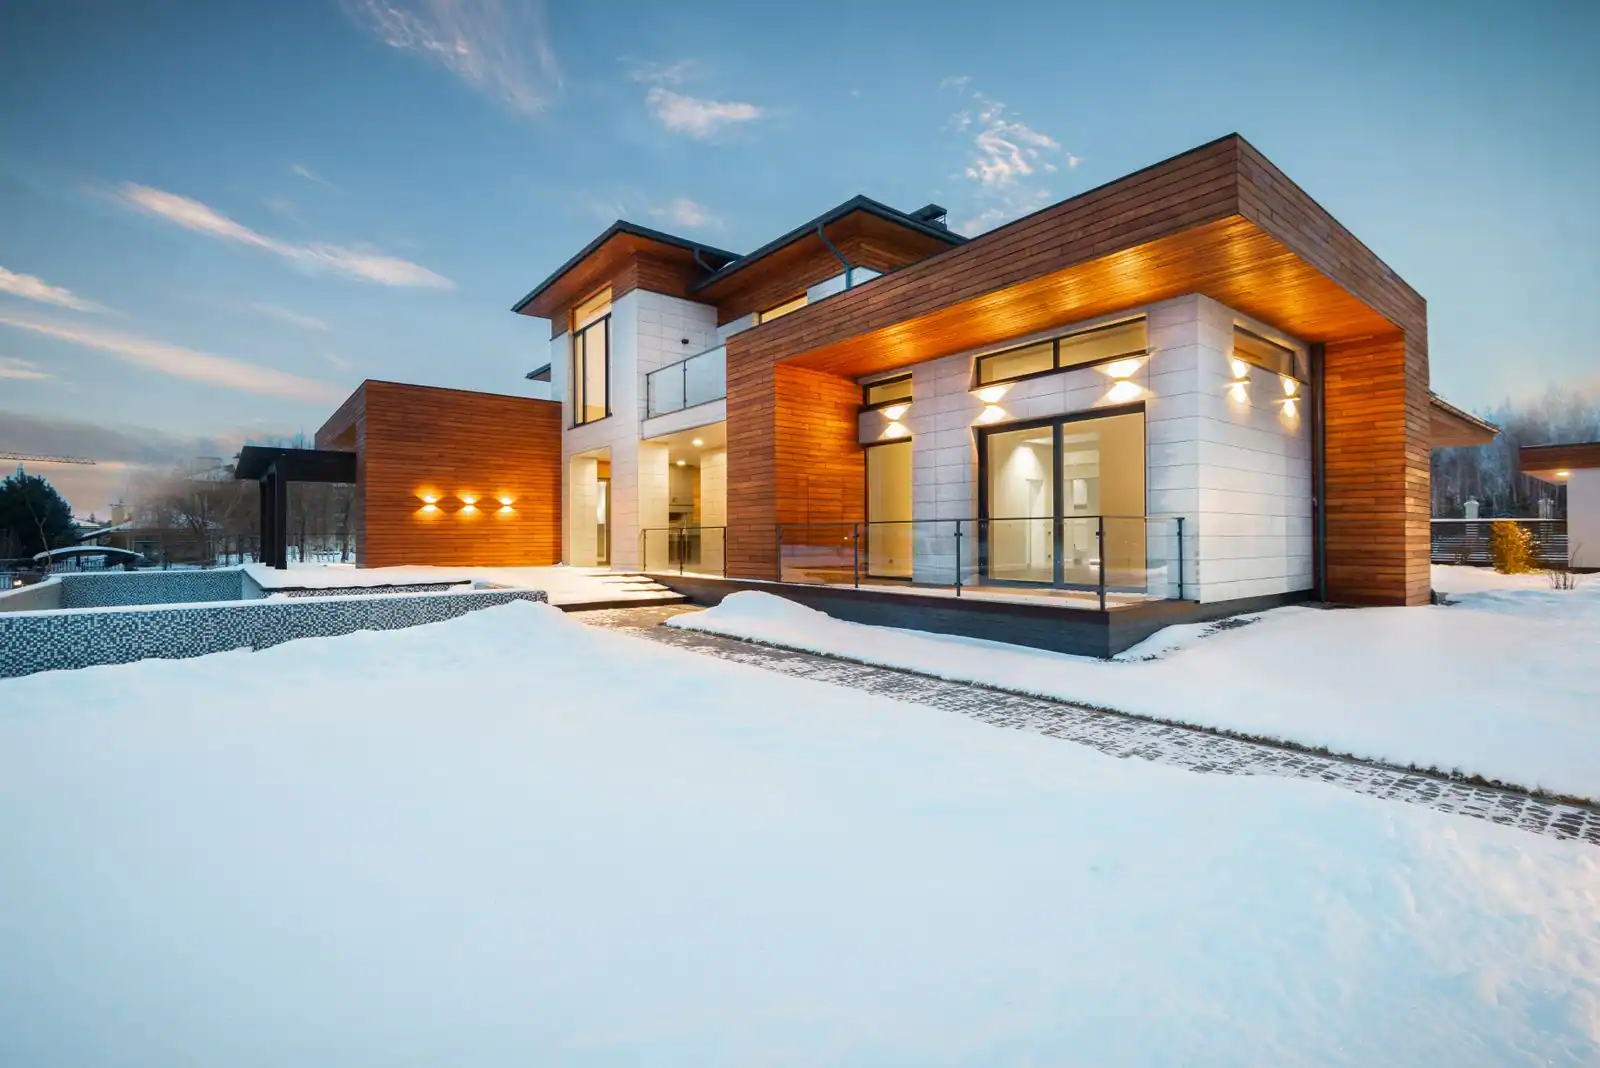
Une maison neuve désigne un logement récent, jamais habité, achevé depuis moins de cinq ans, acheté sur plan ou construit sur un terrain acquis séparément. Elle bénéficie de trois garanties légales automatiques et d’un budget plus élevé au mètre carré que l’ancien, compensé en partie par des frais de notaire réduits.
- Statut : moins de cinq ans, jamais habitée, sur plan ou construite sur terrain propre.
- Garanties : parfait achèvement (1 an), biennale (2 ans), décennale (10 ans).
- Budget : plus cher au m² que l’ancien, mais frais de notaire réduits.
- Parcours : CCMI pour faire construire, VEFA pour acheter sur plan.
Qu’est-ce qu’une maison neuve, exactement ?
On colle l’étiquette « neuve » à peu près n’importe où dès qu’une façade a moins de dix ans. Ce n’est pas ça, la définition. Une maison neuve, au sens propre, c’est un logement qui n’a jamais été habité et qui a moins de cinq ans depuis sa construction ou son achèvement — c’est cette limite de cinq ans qui déclenche, entre autres, un régime de TVA et de frais de notaire différent de celui de l’ancien. Concrètement, deux cas de figure : vous achetez sur plan avant même que les fondations existent, ou vous faites construire sur un terrain que vous avez acquis séparément. Dans les deux cas, personne n’a dormi dans les murs avant vous, et c’est précisément ce point qui change toute la mécanique juridique et financière du projet.
Les avantages concrets par rapport à l’ancien
Le neuf a longtemps traîné une réputation de placement réservé à ceux qui peuvent attendre un an sans sourciller et payer plus cher au mètre carré. Ce n’est pas faux, mais ça oublie l’essentiel : ce qu’on gagne en échange. Une maison neuve est construite selon la réglementation environnementale RE2020, qui impose une isolation renforcée, une ventilation performante et des systèmes de chauffage récents. La performance énergétique n’est pas un argument marketing, c’est un marqueur qui se lit directement sur la facture — une consommation nettement inférieure à celle d’un bien ancien, même rénové, sur vingt ou trente ans de remboursement.
Il y a aussi la personnalisation, souvent sous-estimée. Nombre de pièces, orientation, matériaux, agencement intérieur : dans un projet de construction classique, chaque choix devient singulier, du premier plan jusqu’aux prises électriques. Et il y a un avantage plus prosaïque, rarement mis en avant : l’absence de travaux à prévoir dans l’immédiat. Pas de toiture à refaire dans les deux ans, pas de tableau électrique à mettre aux normes en urgence — une charge mentale et budgétaire en moins au démarrage.
Reste un point qu’on balaie trop vite : l’accessibilité se pense en amont, pas en rattrapage. Un seuil de douche affleurant, des portes légèrement plus larges au passage, une entrée sans marche — tout ce qui, dans l’ancien, réclame des travaux lourds et coûteux, se décide simplement au moment des plans. Un détail qui compte double quand le projet est pensé pour durer vingt ou trente ans dans les mêmes murs.
Les garanties légales qui protègent l’acheteur
C’est sans doute le point le moins bien expliqué dans la plupart des guides, alors qu’il mérite d’être connu au mot près. Trois garanties légales s’appliquent automatiquement à toute construction neuve, sans qu’il soit besoin de les négocier — ce n’est pas la durée de vie du bâtiment qui est en jeu ici, c’est celle de la protection juridique qui va avec.
| Garantie | Durée | Couvre |
|---|---|---|
| Parfait achèvement | 1 an | Tous les désordres signalés à la réception ou dans l’année qui suit |
| Biennale (bon fonctionnement) | 2 ans | Équipements dissociables : volets, chauffe-eau, robinetterie |
| Décennale | 10 ans | Solidité de l’ouvrage : fondations, charpente, étanchéité |
La décennale n’a rien de nouveau : son principe remonte au Code civil napoléonien, affiné depuis par la loi Spinetta de 1978. Ce n’est pas nouveau, mais c’est bien fait, et c’est justement pour ça qu’elle tient encore la route près de deux siècles plus tard.
En parallèle de la décennale, le maître d’ouvrage — donc vous, si vous faites construire — a l’obligation légale de souscrire une assurance dommages-ouvrage avant le démarrage du chantier. Elle permet d’être indemnisé rapidement en cas de sinistre relevant de la décennale, sans attendre l’issue d’une procédure contre le constructeur.
Combien coûte une maison neuve aujourd’hui
Impossible de donner un chiffre unique qui vaudrait pour toutes les régions et tous les projets — quiconque l’annonce avec trop d’assurance simplifie plus qu’il n’informe. À titre de repère, le coût de construction hors terrain se situe généralement dans une fourchette de l’ordre de 1 700 à 1 900 euros par mètre carré, selon les données disponibles sur le marché en 2026. À ce montant s’ajoutent le prix du terrain — très variable selon la localisation —, les frais de raccordement (eau, électricité, assainissement) et les frais annexes liés au permis de construire.
Il y a en revanche un avantage financier plus stable : les frais de notaire dans le neuf tournent autour de 2 à 3 % du prix du bien, contre 7 à 8 % dans l’ancien. Sur un projet à plusieurs centaines de milliers d’euros, l’écart n’est pas anecdotique. Il ne compense pas à lui seul le différentiel de prix au mètre carré, mais il l’atténue sensiblement.
Le prêt à taux zéro reste, sous conditions de ressources et de zone géographique, davantage tourné vers le neuf que vers l’ancien, et certains programmes situés en quartiers prioritaires bénéficient d’une TVA réduite. Ces dispositifs évoluent régulièrement : mieux vaut vérifier les critères en vigueur au moment du projet plutôt que de se fier à un chiffre qui aura changé d’ici la signature.
Faire construire ou acheter sur plan
deux parcours différents
« Maison neuve » recouvre en réalité deux chemins qui ne se ressemblent pas, et confondre l’un avec l’autre en lisant un contrat est une erreur qui coûte cher.
CCMI — contrat de construction de maison individuelle
Encadré par une loi de 1990. Prix et délais fermes, garantie de livraison, paiements échelonnés réglementés pour éviter qu’on vous demande la moitié de la somme avant le premier coup de pelle.
VEFA — vente en l’état futur d’achèvement
Vous devenez propriétaire au fur et à mesure de l’avancement du chantier, avec un paiement calé sur les étapes de construction. Concerne surtout les projets en lotissement ou en collectif.
Les deux parcours offrent des protections solides, mais elles ne se négocient pas de la même manière : le CCMI porte sur un terrain déjà possédé, la VEFA sur un bien vendu sur plan par un promoteur.
Les points à vérifier avant de signer
Avant toute signature, quelques vérifications concrètes évitent le mauvais réveil.
-
Vérifier la solidité du constructeur
Ancienneté, références, capacité à honorer la garantie de livraison — pas seulement la brochure commerciale.
-
Lire la notice descriptive
Le document qui détaille précisément les matériaux, les équipements et les prestations réellement incluses, pas les intentions vagues d’une plaquette.
-
Confirmer que le permis est purgé
S’assurer qu’aucun recours ne pèse sur le permis de construire avant tout engagement financier irréversible.
-
Garder le délai de rétractation en tête
Dix jours après la signature du contrat, en CCMI comme en VEFA. Personne ne devrait vous pousser à y renoncer.
Quelle est la durée de la garantie décennale sur une maison neuve ?
Dix ans à compter de la réception des travaux. Elle couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination : fondations, charpente, étanchéité.
Faut-il obligatoirement souscrire une assurance dommages-ouvrage ?
Oui, elle est obligatoire pour tout maître d’ouvrage avant l’ouverture du chantier. Elle permet une indemnisation rapide en cas de sinistre relevant de la décennale, sans attendre l’issue d’une procédure contre le constructeur.
Quelle différence entre un CCMI et une VEFA ?
Le CCMI encadre la construction sur un terrain déjà possédé, avec prix et délais fermes imposés au constructeur. La VEFA concerne un achat sur plan auprès d’un promoteur, avec un paiement échelonné selon l’avancement du chantier.
Jusqu’à quand une maison reste-t-elle considérée comme neuve ?
Généralement jusqu’à cinq ans après son achèvement. Ce seuil conditionne notamment le régime de TVA et les frais de notaire applicables à la revente.
Une maison neuve ne s’achète pas sur un argument, elle s’achète sur un contrat qui tient debout. Le reste, c’est du décor.